아시안게임 金, 병역면제까지 받았는데… 프로게이머 ‘룰러’ 탈세 추징
페이지 정보
 오로아
본문
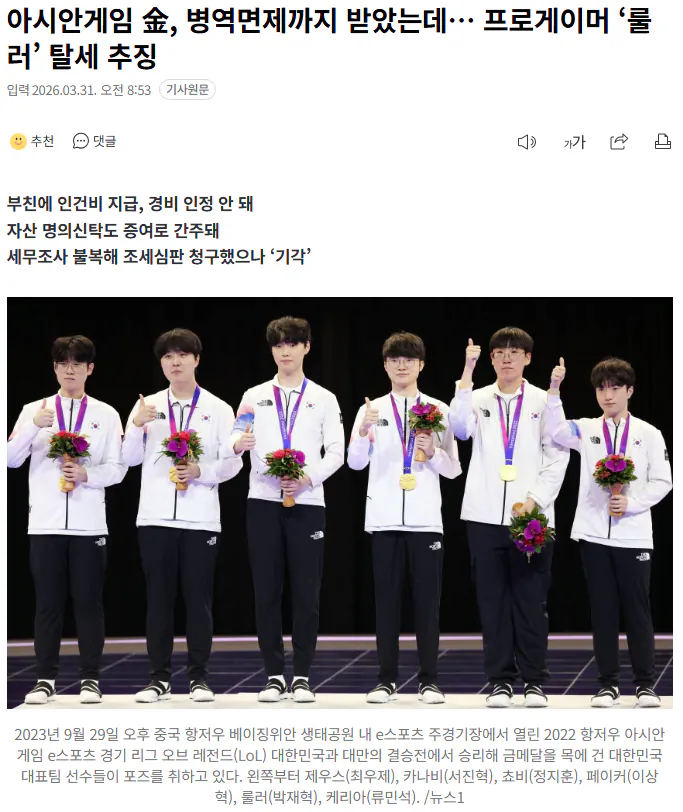
국내 최정상급 실력으로 국가대표로 선발돼 아시안게임에서 금메달을 따 병역 면제 혜택을 받은 프로게이머가 탈세 혐의로 국세청의 세무조사를 받은 사실이 뒤늦게 공개됐다. 해당 프로게이머는 국세청의 처분이 과하다며 조세심판원에 심판을 청구했으나, 심판원은 국세청의 손을 들어줬다. 해당 프로게이머는 젠지 이스포츠 롤(LOL) 게임단 소속 룰러(박재혁)이다.
31일 조세심판원의 결정문에 따르면 룰러는 2018년부터 2021년까지 아버지 A씨를 매니저로 두고 인건비를 지급했다. A씨는 또 룰러의 연봉과 상금 등을 주식 등에 투자해 매매 차익과 배당금 수익을 냈다.
자금 내역을 살펴본 국세청은 룰러가 아버지에게 지급한 금액은 업무와 무관하다며 필요경비에 산입할 수 없다고 판단했다. 또 본인이 직접 자산 관리를 할 수 있었음에도 불구하고 명의신탁을 한 것은 조세회피 목적이 있다고 결론을 내렸다.
하지만 룰러 측은 아버지가 공인 에이전시 도입 전 팀 계약 체결 등 실질적인 매니저 역할을 했으며, 주식 명의 신탁은 자산을 관리할 목적에서 이뤄진 것으로 증여세를 과세한 처분은 위법하다며 심판원에 심판 청구를 했다.
국세청은 조세 심판 과정에서 프로게이머의 매니저 필요성을 부인했다. “프로게이머는 게임단과 전속 계약을 맺고 모든 활동에 대해 소속 게임단이 배타적으로 관리하고, 관련 비용을 부담한다”는 이유였다. “아버지가 매니저로 활동했다는 점을 입증할 근거 자료도 확인되지 않는다”고도 했다.
이에 국세청은 룰러가 아버지에게 인건비 명목으로 지급한 돈을 ‘업무무관비용’으로 간주하고 필요경비에서 제외한 뒤, 룰러에게 종합소득세를 부과했다.
국세청은 또 룰러 측이 명의신탁으로 회피한 조세도 ‘사소한 조세 경감이 아니다’고 선을 그었다. 룰러의 아버지는 국세청에 자산 관리 차원의 명의신탁이라고 주장했으나, 국세청은 주식 거래 과정에서 발생한 매매 차익과 배당소득을 아들에게 입금하지 않고, 아버지가 본인의 계좌로 이체하고 본인의 배당소득으로 신고한 점을 주목했다.
상대적으로 소득이 적은 아버지의 이름으로 소득 신고를 하면서 소득세와 증여세가 회피됐는데, 이를 사소한 조세 경감으로 보긴 어렵다는 게 국세청의 입장이다. “차명주식을 통해 형성된 자산의 사용처를 확인한 결과 아버지 계좌로 이체돼 아버지의 종합소득세나 신용카드 대급을 납부하는 데 사용된 것으로 확인됐다”고 국세청은 설명했다.
룰러의 에이전시인 ‘슈퍼전트’는 이날 입장문을 내고 “이번 사안은 자산을 관리하는 과정에서 발생한 ‘행정적 미숙으로 인한 세금 부과’ 건”이라면서 “(명의신탁은) 실질적인 증여 의도는 전혀 없었으나, 명의신탁으로 인한 과태료 성격의 증여세가 발생하여 이미 전액 납부를 완료한 상태”라고 밝혔다.
슈퍼전트에선 선수가 행정적으로 미숙했으며 조세 포탈 혐의가 크지 않았다는 점을 부각했지만, 국세청의 입장은 달랐다. 국세청 관계자는 “‘과태료 성격의 증여세’라는 표현을 쓰지 않는다. 조세회피 목적의 명의신탁에 대해 증여의제(증여 간주) 규정을 적용해 증여세를 과세한 건”이라고 했다.
심판원도 “명의신탁에 조세회피목적 외에 다른 뚜렷한 이유가 있었다고 인정하기에 부족한 것으로 보인다”면서 “명의신탁 증여의제 규정을 적용하여 청구인에게 증여세를 과세한 처분은 달리 잘못이 없는 것으로 판단된다”고 설명했다.
조선비즈는 슈퍼전트 소속 담당 에이전트에게 이메일을 통해 입장문과 관련해 추가 질의를 하였으나, 회신은 없었다.
31일 조세심판원의 결정문에 따르면 룰러는 2018년부터 2021년까지 아버지 A씨를 매니저로 두고 인건비를 지급했다. A씨는 또 룰러의 연봉과 상금 등을 주식 등에 투자해 매매 차익과 배당금 수익을 냈다.
자금 내역을 살펴본 국세청은 룰러가 아버지에게 지급한 금액은 업무와 무관하다며 필요경비에 산입할 수 없다고 판단했다. 또 본인이 직접 자산 관리를 할 수 있었음에도 불구하고 명의신탁을 한 것은 조세회피 목적이 있다고 결론을 내렸다.
하지만 룰러 측은 아버지가 공인 에이전시 도입 전 팀 계약 체결 등 실질적인 매니저 역할을 했으며, 주식 명의 신탁은 자산을 관리할 목적에서 이뤄진 것으로 증여세를 과세한 처분은 위법하다며 심판원에 심판 청구를 했다.
국세청은 조세 심판 과정에서 프로게이머의 매니저 필요성을 부인했다. “프로게이머는 게임단과 전속 계약을 맺고 모든 활동에 대해 소속 게임단이 배타적으로 관리하고, 관련 비용을 부담한다”는 이유였다. “아버지가 매니저로 활동했다는 점을 입증할 근거 자료도 확인되지 않는다”고도 했다.
이에 국세청은 룰러가 아버지에게 인건비 명목으로 지급한 돈을 ‘업무무관비용’으로 간주하고 필요경비에서 제외한 뒤, 룰러에게 종합소득세를 부과했다.
국세청은 또 룰러 측이 명의신탁으로 회피한 조세도 ‘사소한 조세 경감이 아니다’고 선을 그었다. 룰러의 아버지는 국세청에 자산 관리 차원의 명의신탁이라고 주장했으나, 국세청은 주식 거래 과정에서 발생한 매매 차익과 배당소득을 아들에게 입금하지 않고, 아버지가 본인의 계좌로 이체하고 본인의 배당소득으로 신고한 점을 주목했다.
상대적으로 소득이 적은 아버지의 이름으로 소득 신고를 하면서 소득세와 증여세가 회피됐는데, 이를 사소한 조세 경감으로 보긴 어렵다는 게 국세청의 입장이다. “차명주식을 통해 형성된 자산의 사용처를 확인한 결과 아버지 계좌로 이체돼 아버지의 종합소득세나 신용카드 대급을 납부하는 데 사용된 것으로 확인됐다”고 국세청은 설명했다.
룰러의 에이전시인 ‘슈퍼전트’는 이날 입장문을 내고 “이번 사안은 자산을 관리하는 과정에서 발생한 ‘행정적 미숙으로 인한 세금 부과’ 건”이라면서 “(명의신탁은) 실질적인 증여 의도는 전혀 없었으나, 명의신탁으로 인한 과태료 성격의 증여세가 발생하여 이미 전액 납부를 완료한 상태”라고 밝혔다.
슈퍼전트에선 선수가 행정적으로 미숙했으며 조세 포탈 혐의가 크지 않았다는 점을 부각했지만, 국세청의 입장은 달랐다. 국세청 관계자는 “‘과태료 성격의 증여세’라는 표현을 쓰지 않는다. 조세회피 목적의 명의신탁에 대해 증여의제(증여 간주) 규정을 적용해 증여세를 과세한 건”이라고 했다.
심판원도 “명의신탁에 조세회피목적 외에 다른 뚜렷한 이유가 있었다고 인정하기에 부족한 것으로 보인다”면서 “명의신탁 증여의제 규정을 적용하여 청구인에게 증여세를 과세한 처분은 달리 잘못이 없는 것으로 판단된다”고 설명했다.
조선비즈는 슈퍼전트 소속 담당 에이전트에게 이메일을 통해 입장문과 관련해 추가 질의를 하였으나, 회신은 없었다.
추천0 비추천0
관련링크
댓글목록

 상담은
공지사항
- 먹튀검증 커뮤니티 토판사 운영 방침 안내 09-14
- 치킨 기프티곤 사용 방법 안내 09-11
- 🚨이벤트 접수 양식 공지🚨 07-31
- 꽁머니 이벤트 다계정 악용사례 강력 제재 공지 07-20
- [ 토판사 스포츠 예측 포인트 이벤트 안내 ] 05-25
-
에이피좋나요?
 캐찹쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
에이피 좋아요
그랩쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
여기 사장님 진짜 배포 크시고 우선 텔레 상담 속도가 …
에우제비우쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
잘쓸게요 상담사분 친절하고 정말 좋습니다 짱짱맨!!
에우제비우쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
크크벳 좋아요 치킨이벤트도 좋아요
스마트쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
Copyright © 토판사 - 토토사이트 꽁머니 먹튀 검증 커뮤니티 안전한 메이저 놀이터 네임드 스포츠 프로토 All rights reserved.