수익성 먹구름 낀 현대차·기아…시총 13조 증발에 목표가도 ‘뚝’
페이지 정보
 물개수영
본문
연초 대비 합산 시총 12.1% 감소
현대차 5→8위·기아 10→17위
환율·전기차 경쟁에 수익성 우려
 원본보기
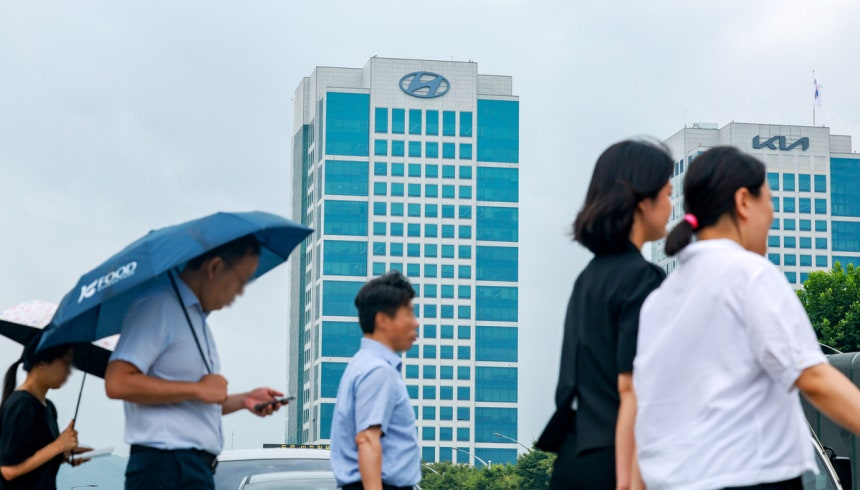
뉴스1현대차와 기아의 합산 시가총액이 올 들어 13조 원 넘게 증발한 것으로 나타났다. 환율 변동과 전기차 시장의 경쟁 심화로 수익성 우려가 커지는 가운데 증권사들의 목표주가 하향도 잇따르고 있다.
4일 한국거래소에 따르면 현대차와 기아의 합산 시총은 95조 843억 원으로 올해 첫 거래일인 1월 2일(108조 2040억 원)보다 13조 1197억 원(12.1%) 감소했다. 현대차는 61조 1202억 원에서 57조 6828억 원으로 5.6%, 기아는 47조 838억 원에서 37조 4016억 원으로 20.6% 급감했다. 같은 기간 코스피 시총 순위(우선주 제외)도 각각 5위에서 8위, 10위에서 17위로 밀려났다.
현대차는 3분기 영업이익이 2조 6770억 원으로 시장 전망치를 약 10% 웃돌았지만 향후 실적에 대한 눈높이는 낮아지고 있다. 회사가 연간 판매 목표치와 영업이익률 전망치를 나란히 하향한 데다 3분기 실적 개선에도 환율과 일시적인 비용 절감 효과가 상당 부분 기여한 영향이다. 증권가는 원화 강세에 따른 내년 이익 감소와 판매 인센티브 부담 등을 반영해 목표가를 잇따라 낮추고 있다.
기아의 3분기 영업이익은 약 1조 8180억 원으로 시장 전망치를 22.9% 밑돌았다. 전기차 판매를 공격적으로 늘리는 과정에서 오히려 인센티브가 증가하고 저수익 차종의 판매 비중이 높아진 영향이다. 최근 골드만삭스는 기아의 투자 의견을 ‘매수’에서 ‘중립’으로 낮추고 목표가도 21만 원에서 12만 원으로 대폭 하향했다. 향후 이익 성장세 둔화뿐 아니라 추가 주주환원 정책과 자율주행 사업에서 단기적인 상승 동력을 찾기 어렵다는 판단이다.
해외 업체의 시장 침투도 부담이다. 중국산 자동차의 시장점유율 확대와 유럽 전기차 시장의 경쟁 심화로 가격 인하 압력이 높아지면서 판매량 증가만으로는 수익성을 방어하기 어려워졌다는 분석이 나온다. 강성진 KB증권 연구원은 “마진 축소를 감수하고 전기차 판매를 크게 늘린 것은 예상보다 큰 수익성 저하를 가져왔고 이는 미래 영업이익 전망의 하향 요인”이라고 진단했다.
향후 주가 반등을 위해서는 현대차의 로보틱스·자율주행 사업 구체화와 기아의 전기차 수익성 회복이 관건으로 꼽힌다. 장문수 현대차증권 리서치센터장은 “현대차의 경우 주가 반등을 위해서는 로보틱스 생산 법인인 로보틱스 아메리카 설립과 사업 구체화가 시급하다”고 짚었다.
공지사항
- 커피 기프티콘 등록 및 사용 방법 안내 10-02
- 먹튀검증 커뮤니티 토판사 운영 방침 안내 09-14
- 치킨 기프티곤 사용 방법 안내 09-11
- 🚨이벤트 접수 양식 공지🚨 07-31
- 꽁머니 이벤트 다계정 악용사례 강력 제재 공지 07-20
-
여기 먹튀사이트인데 900만원 먹튀함
 변정수기쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
갓벳 이태리 리뉴얼 된곳 맞나요?
텐텐쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
대빵 슬롯 개맛있습니다
 짙은향수냄새쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
피그벳 깔끔하고 쓰기 좋아요
끝사랑쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물
-
크크벳 여기 좋나요?
수퍼쪽지보내기
메일보내기
자기소개
아이디로 검색
전체게시물